완후아케미칼(Wanhua Chemical)이 중국 정부의 신삼양 전략에 기여하기 위해 사업영역을 확대한다.
우레탄(Urethane) 원료 MDI(Methylene di-para-Phenylene Isocyanate) 분야의 중국 최대 메이저로 평가되는 완후아케미칼은 중국 정부가 새로운 수출전략으로 추진하는 △전기자동차(EV) △LiB(리튬이온전지) △태양전지 등 신삼양 사업을 적극 추진할 방침이다.
전기자동차 범퍼·헤드라이트용 PC(Polycarbonate) 공급을 확대하고 LiB를 폴리우레탄(Polyurethane)을 잇는 새로운 핵심사업으로 육성함에 앞서, 먼저 태양광용 POE(Polyolefin Elastomer)를 중심으로 신에너지 사업을 적극화하는 동시에 MS(Methacrylate Styrene) 수지 사업화를 추진할 계획이다.
2025년까지 POE 60만톤 증설 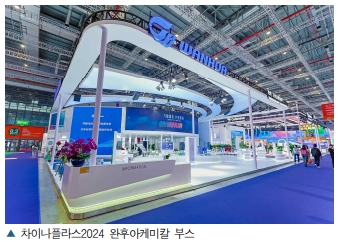
완후아케미칼은 4월 상하이(Shanghai) 차이나플라스(CHINA PLAS) 2024에서 기자회견을 통해 2024-2025년 POE 60만톤 증설계획을 발표했다.
POE는 주로 태양광발전용 봉지재로 공급하며 2024년 상반기에 산둥성(Shandong) 옌타이시(Yantai)에 20만톤을 완공하고, 2025년 말에는 완후아케미칼 펑라이(Penglai) 산업단지에서 40만톤 플랜트를 가동할 예정이다.
완후아케미칼 관계자는 급격한 생산능력 확대 우려에 “중국 태양광발전 시장은 빠르게 성장하고 있으며 객관적으로 60만톤은 보수적인 수준”이라며 “중국 POE 시장에 새로운 선택지와 가능성을 제공할 것”이라고 강조했다.
PV 니즈 흡수 뿐만 아니라 신규시장 창출까지 계획하고 있는 것으로 해석된다.
중국 태양광발전 시장은 탄소중립을 추진하는 정부의 지원을 받아 해마다 성장하고 있으며 2023년 신규설비용량 216GW를 기록했고 2024년에는 약 260GW 증가할 것으로 예상되고 있다.
도광판용 MS수지 5만톤 사업화
MS수지는 LCD(Liquid Crystal Display) 백라이트 도광판용으로 사업화할 계획이다.
POE와 마찬가지로 옌타이시에 5만톤 플랜트를 신규 건설하고 현지 수요 확대에 대응할 방침이며 이미 1000톤 파일럿 플랜트에서 광학 그레이드 생산에 성공해 사출·압출 성형이 모두 가능한 샘플을 공급한 것으로 알려졌다.
MMA(Methyl Methacrylate)와 SM(Styrene Monomer) 코폴리머인 MS수지는 투명하면서 흡습성이 낮고 치수 안전성이 우수하며 렌즈 등 광학 소재와 가전부품용으로 사용된다.
도광판용으로 가장 많이 사용하는 PMMA(Polymethyl Methacrylate)가 일반적으로 흡습성이 높은데 반해 MS수지는 낮은 흡습성 뿐만 아니라 상대적으로 코스트 경쟁력도 우수해 최근 LCD 및 OLED(Organic Light Emitting Diode) 도광판 시장에서 채용이 증가하고 있다.
중국은 세계 최대의 LCD 생산국으로 부상하면서 수입의존율이 높은 MS수지 국산화를 추진하고 있으며 연안부에서 증가하고 있는 정유·화학 일체화기지 및 ECC(Ethane Cracking Center)가 다수의 SM 설비를 도입하는 등 MS, ABS(Acrylonitrile Butadiene Styrene)를 포함해 스타이렌(Styrene)계 수지 생산 확대를 위한 원료 확보에 주력하고 있다.
2023년 MMA 체인 사업을 영위하는 Wuxi Double Elephant가 충칭시(Chongqing)에서 MS수지 4만톤 플랜트를 착공해 2024년 생산을 시작할 예정이어서 완후아케미칼은 중국기업으로는 2번째 MS수지 대량생산 사례가 될 것으로 예상된다.
또 완후아케미칼은 XLPE(Cross Linked-Polyethylene)와 PSU(Polysulphone)도 중점영역으로 평가하고 있다.
XLPE는 고압전선 절연소재 수요를 기대하고 해상풍력발전 및 전선용 공급을 확대하기 위해 2025년 가동을 목표로 사업장을 건설하고 있으며, PSU는 수처리막과 식품·의료용 포장재용으로 2024년 하반기부터 생산을 시작할 예정인 것으로 알려졌다.
MDI, 310만톤 체제로 영향력 강화
완후아케미칼은 우레탄(Urethane) 원료 1인자로 자리를 굳히고 있다.
완후아케미칼은 최근 석유화학 뿐만 아니라 정밀화학 분야에서도 설비투자를 적극화하며 시장점유율 높이기에 총력을 기울이고 있다.
우레탄 원료 MDI와 TDI(Toluene Diisocyanate)는 이미 글로벌 시장점유율 1위 지위를 확보했으며 2024년 하반기 이소시아네이트(Isocyanate)와 POE, 향료 원료 생산설비도 잇달아 가동함으로써 다양한 시장에서 영향력을 확대할 방침이다.
 완후아케미칼은 산둥성 옌타이 화학단지에 본사를 두고 있으며 2024년 상반기 C4(1-부텐), C8(1-옥텐)을 코모노머로 취하는 POE를 20만톤 상업화한다.
또한 옌타이 다른 단지에도 POE 40만톤을 건설해 2025년 말까지 POE 생산능력 60만톤을 확보하며 자동차 내‧외장재 등 부품과 접착제, 신발, 건축용 소재 등 광범위한 분야에서 수요 확보에 나설 방침이다.
향료 원료 시트랄(Citral) 역시 옌타이에 4만8000톤 공장을 건설했고 2024년 하반기 시험가동을 시작하는 것으로 알려졌다.
푸젠성(Fujian) 푸저우(Fuzhou)에서는 자회사를 통해 MDI 증설을 진행했고 2024년 4월 완공함에 따라 현지 생산능력을 80만톤으로 2배 확대한 것으로 알려졌다.
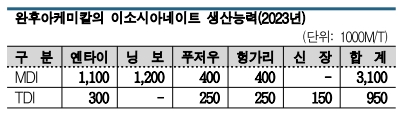
완후아케미칼은 2023년 말 기준 MDI 생산능력이 310만톤으로 세계 1위이며 옌타이와 푸저우 뿐만 아니라 푸젠성 닝보(Ningbo), 신장위구르자치구, 헝가리 공장 등을 가동하고 있다.
2023년 4월에는 TDI 생산기업 Yantai Juli의 지분을 인수해 연결 자회사로 편입했으며 기존 푸저우 플랜트를 갱신함으로써 코베스트로(Covestro)와 바스프(BASF)를 제치고 TDI 시장에서도 1위로 등극했다.
이소시아네이트는 2023년 유럽과 일본이 총 3기, 생산능력 40만톤의 TDI 플랜트를 가동 중단한 바 있다.
그러나 완후아케미칼은 TDI 생산능력을 계속 확대할 예정이며 MDI도 푸저우에 150만톤 체제를 구축할 계획이어서 앞으로도 설비투자를 이어갈 것으로 예상되고 있다.
완후아케미칼은 또다른 우레탄 원료인 폴리에테르 또한 생산능력이 110만톤에 달하고 다운스트림으로 폴리올(Polyol)과 경화제 이소시아네이트를 수요기업의 니즈에 맞추어 처방‧조합해 공급하는 우레탄 시스템하우스 사업을 영위하고 있다.
이미 중국 우레탄 원료 시장에서 압도적인 점유율을 확보한 상태이며 글로벌 메이저들의 점유율까지 확보하고 있는 것으로 평가된다. (윤)
ⓒ 화학경제연구원, 무단 전재·재배포 및 AI 학습 목적의 무단 수집·이용을 금합니다.