PVC(Polyvinyl Chloride)는 변동이 없었다.
아시아 PVC 시장은 국제유가가 배럴당 73달러로 약 5달러 상승하고, 중국 정책과 유통 비용 상승, 미국의 관세 완화 조치 등 호재가 있었음에도 불구하고 수요 부진과 계절적 비수기 영향으로 상승세는 제한되며 보합세에 머물렀다.
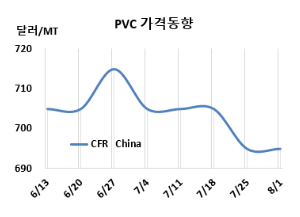
PVC 시세는 7월30일 CFR China가 톤당 695달러, CFR SE Asia는 685달러로 변동이 없었다. CFR India도 700달러로 보합세에 그쳤다. 유럽은 8월1일 FD NWE가 840유로로 20유로, 미국은 FAS Houston이 625달러로 10달러 하락했다.
국제유가는 7월30일 브렌트유(Brent) 기준 배럴당 73.24달러로 약 5달러 상승했지만, 아시아 PVC 시장은 전반적으로 보합세에 그쳤다.
시장은 대체로 안정적이었으나, 현물 거래 부진과 제한적인 수요가 상승 흐름을 억제했다. 중국 내수 가격은 선물 상승과 정부의 ‘과잉경쟁 억제(anti-involution)’ 정책에 따른 거시경제 낙관론에 힘입어 소폭 상승했지만, 수출 수요는 여전히 부진한 흐름을 이어갔다. 동북아 지역 한 제조업체는 유통업체 비용 상승을 언급하며 가격 회복에 대한 전망을 나타냈다. 그러나 8월 선적분 신규 제안은 낮은 수준에서 제시되어, 수출 시장 내 판매자 및 구매자 모두 신중한 태도를 유지하고 있다.
간헐적인 강세 신호는 있으나, 시장 전반 분위기는 여전히 조심스럽다. 거래량과 수요 모두 저조해 공급-수요 기초요건이 뚜렷하게 개선되지 않은 상황이다. 이에 따라 단기적으로도 상승세는 제한적일 것으로 보이며, 경제 불확실성과 다운스트림 부진이 지속되는 가운데 대부분의 시장 참여자들은 관망세를 이어가고 있다.
동남아 시장도 안정세를 유지했다. 미국의 관세 완화 조치에도 불구하고 현물 가격 협상은 제한적이었고, 베트남 일부 구매자들만이 소폭 인상된 가격에 응할 의사를 보였을 뿐, 전반적인 거래 움직임은 미미했다.
여러 구매자들은 보유 재고 상황을 고려해 신중한 태도를 유지하고 있으며, 새로운 거래에 나서기 전 공식적인 무역 합의 확인을 기다리고 있다. 이러한 관망 분위기와 전반적인 수요 부진이 맞물리며, 동남아 가격은 당분간 뚜렷한 상승세를 보이기 어려울 것으로 전망된다.
인디아 시장은 다운스트림 파이프 비수기가 계속되며 수입 수요를 줄였고, 일부 공급업체는 이에 따라 가격을 인하했다. 다만 최근 발표된 관련 자료 이후 소폭의 구매세가 다시 나타났으며, 일부 무역상들은 향후 전개를 예상해 선매수에 나섰다.
이러한 일시적 반등에도 불구하고, 계절적 비수기 영향으로 당분간 전체 수입 수요는 낮은 수준을 유지할 것으로 보이며, 시장 전반의 신중한 분위기도 이어질 전망이다. 아시아 전반의 심리 개선과 반덤핑 관세 최종 결과에 대한 기대가 단기 재고 확보 움직임을 일부 자극할 가능성은 있다.
8월 중국에 선적 조건인 PVC 서스펜션(Suspension) 그레이드에 대해 타이완 기업이 710달러 수준을 제시했다. 동남아에는 타이완 기업이 715달러 수준을 요구했다.
인디아에는 타이완 포모사(Formosa)가 서스펜션 그레이드인 S65D, S65, S60, S70을 730달러 수준을, S57 및 B57 그레이드를 740달러 수준을 제시했다. 이전 제안 대비 15달러 하락한 수준으로 신용장 90일 조건일 경우 10달러 추가된다.
한편, 원료 에틸렌(Ethylene)은 CFR NE Asia 톤당 820달러, CFR SE Asia는 830달러로 변동이 없었다. EDC(Ethylene Dichloride)도 CFR China 210달러, CFR SE Asia는 220달러로 보합세에 그쳤다. VCM(Vinyl Chloride Monomer) 역시 CFR China는 505달러, CFR SE Asia가 550달러로 변동이 없었다.
중국 내수가격은 에틸렌 베이스가 톤당 5050위안으로 50위안, 카바이드(Carbide) 베이스는 5115위안으로 90위안 상승했다.
중국 Wanhua Chemical은 6월초 정기보수 들어간 푸젠성(Fujian) 푸칭(Fuqing) 소재 PVC 40만톤 플랜트를 7월말 재가동했다.
타이완 포모사 플래스틱(Formosa Plastics)은 마일랴오(Mai Liao) 소재 PVC 46만2000톤 플랜트를 8월 중순-21일 일정으로 정기보수할 예정이다. 반면, 6월초 푸칭(Fuqing) 소재 PVC 40만톤 플랜트를 7월말 재가동했다. <박한솔 책임연구원>
ⓒ 화학경제연구원, 무단 전재·재배포 및 AI 학습 목적의 무단 수집·이용을 금합니다.