LDPE(Low-Density Polyethylene)는 변동이 없었다.
아시아 LDPE 시장은 국제유가가 66달러대로 약 7달러 급락한 가운데, 수요 부진과 신중한 구매 분위기가 지속되며 보합세에 그쳤다.
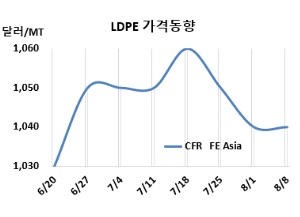
LDPE 시세는 8월6일 CFR FE Asia가 톤당 1040달러, CFR SE Asia는 1095달러로 변동이 없었다. CFR India도 1155달러로 보합세에 그쳤다. 유럽 역시 8월8일 FD NWE 1090유로로 변동이 없었다.
OPEC(석유수출기구)+의 원유 생산 지속 증가는 글로벌 시장의 공급 과잉에 크게 기여했다. 이와같은 생산 증가세에 더해, 주요 산유 지역의 지정학적 긴장이 일시적으로 완화되면서 국제 원유 가격에는 하락 압력이 가해지며, 국제유가는 8월6일 브렌트유(Brent) 기준 배럴당 66.89달러로 약 7달러 하락했다.
아시아 LDPE 시장은 수급 균형이 유지되며 보합세를 기록했다. 구매자들은 신규 거래에 신중한 태도를 보였고, 판매자들도 제안을 소폭만 조정하며 가격을 유지했다. 시장 참가자들은 업스트림 비용이 안정세를 보이고 수요를 끌어올릴 뚜렷한 요인이 부재한 점이 가격 안정세를 유지하는 데 기여했다고 전했으며, 대부분의 거래는 필요 물량 위주로 성사됐다.
중국 시장은 지속적인 수요 부진으로 구매자와 판매자 간의 가격 차이가 두드러졌다. 하락세를 보인 선물 시장, 위안화 약세, 그리고 미·중 간 지속되는 무역 갈등이 시장 심리에 부정적인 영향을 미쳤다. 이러한 요인들로 인해 구매자들은 신중한 태도를 유지했으며, 판매자들은 원하는 가격에 거래를 성사시키는 데 어려움을 겪으면서 시장 참여가 줄어들었다.
동남아 시장은 미국발 수입 관세 불확실성이 이어지는 가운데, 구매자들이 신중한 태도를 보이며 보합세를 유지했다. 베트남의 한 공장 재가동과 말레이지아의 안정적인 생산이 맞물리면서 역내 공급 여력 확대가 예상된다. 베트남 내 가격대는 치열한 경쟁 양상을 보였는데, 미국 및 역내 물량이 하단 가격대, 중국산이 중간 가격대, 중동산 물량이 상단 가격대를 형성했다.
인디아는 시장 참가자들이 8월 신규 제안을 기다리는 가운데 역시 보합세를 유지했다. 한 주요 공급업체는 수요가 꾸준하지만 제한적인 상황에서, 별도의 인센티브 없이 가격을 동결했다. 구매자들은 휴가철을 앞두고 재고를 보충할 것으로 예상된다. 루피화 환율이 달러당 87루피를 넘기며 수입 비용이 상승해 전반적인 시장 심리에 부정적인 영향을 미쳤다. 국내 가격이 아직 수입을 크게 제약할 수준에 이르진 않았지만, 구매자들은 8월 초에 더 경쟁력 있는 제안이 나올 것으로 기대하고 있다.
중국 시장에 8월 선적 조건으로 필름(Film) 그레이드에 대해 중동이 1020-1060달러로 전주와 동한 수준으로 제시했다. 베트남에는 해외 공급업체들이 1070-1120달러로 역시 전주와 비슷한 수준을 요구했다. 인디아 역시 중동이 1140-1170달러로 비슷한 수준을 제시했다.
원료 에틸렌(Ethylene)은 8월5일 CFR NE Asia 톤당 820달러, CFR SE Asia는 830달러로 변동이 없었다.
LDPE(CFR FE Asia)와 에틸렌(CFR NE Asia)의 스프레드는 톤당 220달러 수준으로 변동이 없었고, 여전히 손익분기점 150달러 보다 크게 높아 흑자가 지속되고 있는 것으로 분석된다.
중국 Sinopec Maoming Petrochemical은 광둥성(Guangdong) 소재 LDPE 25만톤 플랜트를 10월30일 약 3주, Sinopec Shanghai Petrochemical은 상하이(Shanghai) 소재 LDPE 10만톤 플랜트를 11월초 약 6주간 정기보수할 계획이다. 반면, Zhejiang Petrochemical은 6월19일 정기보수 들어간 저장성(Zhejiang) 저우산(Zhoushan) 소재 LDPE 40만톤 플랜트를 7월21일, Sinopec Qilu Petrochemical은 6월초 정기보수 들어간 산둥성(Shandong) 소재 LDPE 17만5000톤 플랜트를 7월30일 재가동했다. <박한솔 책임연구원>
ⓒ 화학경제연구원, 무단 전재·재배포 및 AI 학습 목적의 무단 수집·이용을 금합니다.