PC(Polycarbonate)는 중국 및 한국의 신증설로 공급과잉이 확대되고 있는 가운데 원료가격까지 강세를 나타냄으로써 수익성 악화에 시달리고 있다,
2018년 상반기까지는 자동차용 수요 호조를 타고 수익성이 양호했으나 미국과 중국의 무역마찰이 본격화되면서 수요가 줄어들어 고전하고 있다.
다만, PC 메이저 및 일본기업들은 수요 부진에 대응해 경기 변동에 좌우되지 않는 차별제품 개발을 가속화함으로써 수익성 개선을 추진하고 있다.
미국·중국 무역마찰에 자동차 둔화로 “침체”
PC는 2018년 심화됐던 글로벌 수급타이트가 2019년부터 급속도로 완화되고 있다.
중국을 중심으로 공급능력이 확대돼 수급이 완화됐기 때문으로, 중국은 2018년 3분기 이후 수요가 줄어들기 시작해 관련기업들이 고전하고 있다.
PC는 장기간 꾸준한 수요 증가율을 유지했으나 2020년 전망에 대해서는 신중한 의견이 주류를 이루고 있으며 국제유가 강세의 영향으로 수익성 악화에 대한 경계감도 높아지고 있다.
글로벌 PC 수요는 2018년 450만톤으로 전년대비 3-4% 증가한 것으로 추정되고 있다.
상반기에는 자동차 분야를 중심으로 사무기기, 가전, 반도체 관련수요가 증가해 호황을 이루었으나 3분기부터 상황이 급변했다.
미국과 중국의 무역마찰이 미국에 대한 중국산 가전제품 수출에 영향을 미쳤고, 중국경기 둔화로 가전제품 및 자동차 생산·판매대수가 줄어들어 수요 침체를 부채질했다.
중국은 2018년 PC 수입량이 141만7291톤으로 2.3% 증가했으나 4분기에는 전년동기대비 9.7% 감소한 것으로 나타났다.
수출량은 2018년 16만171톤으로 무려 11.8% 급감했으며 2019년 들어서도 회복조짐이 나타나지 않았다.
중국·한국 증설에 수요침체 장기화
2019년 수요 증가율에 대해서는 전망이 엇갈렸다.
큰 변화 없이 이전과 비슷한 수준을 유지할 것이라는 의견이 있는 반면 수요 침체의 영향으로 2-3% 증가에 머무를 것이라는 의견도 제기됐다.
공급능력 확대도 수급 밸런스를 완화시키는 요인으로 작용하고 있다.
중국에서는 2018년 상반기에 완후아케미칼(Wanhua Chemical)이 8만톤, 럭시케미칼(Luxi Chemical)이 13만톤, 리화이그룹(Lihuayi Group)이 13만톤 플랜트를 가동했다.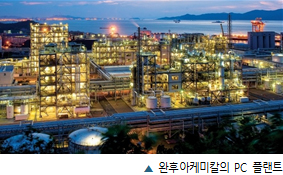
이에 따라 글로벌 공급능력은 500만톤을 넘는 것으로 추정되고 있다.
신증설 계획도 잇따르고 있다.
중국에서는 상하이에서 5만톤을 증설하고 있는 코베스트로(Covestro) 외에 3사가 신증설을 추진하고 있으며 국내에서는 롯데케미칼이 총 38만톤 플랜트 가동을 앞두고 있다.
이후에도 중국을 중심으로 신증설 프로젝트가 다수 발표됨에 따라 생산능력이 계속 확대될 것으로 예상되고 있다.
원료 BPA(Bisphenol-A)부터 PC까지 일관생산체제를 구축하고 있는 곳은 양강을 이루고 있는 코베스트로와 사우디 사빅(Sabic), 리화이에 불과하며 나머지는 원료를 외부에서 조달하고 있으나 BPA는 타이완 Chang Chun Group이 중국에서 추진하고 있는 13만5000톤 프로젝트를 제외하고 증설 계획이 없는 것으로 파악되고 있다.
PC는 공급 증가 및 수요 감소의 영향으로 아시아 가격이 약 40% 급락했으나 BPA는 하락폭이 20% 수준에 그쳤다.
이에 따라 원료와의 가격 스프레드 축소로 수익성 악화에 대한 우려의 목소리가 높아지고 있다.
코베스트로, 자동차용 개발 확대
글로벌 최대의 PC 생산기업 코베스트로는 미래를 내다본 연구개발(R&D)에 주력하고 있다.
자동차 분야에서는 2030년 카셰어링 관련기업을 상정하고 미래 모빌리티 이미지 애니메이션을 제작해 3차원 디스플레이, 흠집이 잘 발생하지 않는 내장재, 난연성이 뛰어난 배터리 케이스 등 다양한 요구 특성을 실현하기 위해 노력하고 있다.
최근에는 수요기업 및 우수한 기술을 보유한 가공기업과 공동으로 신제품을 개발하고 있으며 앞으로 일본 아마가사키(Amagasaki)에서 공동 R&D 기능을 강화하는 등 강고한 파트너십을 구축할 방침이다.
자동차용 PC는 주로 헤드램프에 사용되고 있으나 전기자동차(EV) 경량화 요구에 따라 적용범위가 확대될 것으로 예상되고 있다.
코베스트로는 다른 EP(엔지니어링 플래스틱)에 비해 생산량이 많아 안정공급이 가능한 PC의 이점을 내세워 자동차 분야에서 새로운 용도를 개척할 계획이다.
일본기업, 고부가제품으로 차별화
일본 최대의 PC 생산기업인 Mitsubishi Engineering Plastics(MEP)은 새로운 시장에 대응한 소재 개발을 추진하고 있다.
구체적으로는 5G(5세대 이동통신), 차세대 자동차, 로봇 등을 주력시장으로 설정하고 고유전, 열전도, 고경도, 디자인성이 우수한 그레이드 개발을 가속화하고 있다.
5G용은 고유전 소재를 안테나 관련제품용으로 투입해 주력제품으로 육성하고 3차원 배선형성기술 LDS(Laser Direct Structuring)에 적합한 소재도 제안할 방침이다.
자동차와 관련해서는 ADAS(Advanced Driver Assistance Systems), HUD(Head up Display), 자동차용 카메라에 적합한 그레이드를 공급하고 있는 가운데 EV용으로 난연성이 뛰어난 신제품 개발에 박차를 가하고 있다.
차별화 전략을 추진하고 있는 테이진(Teijin)도 신규시장 개척에 주력하고 있다.
테이진은 2018년 2분기 이후 수요 침체의 영향으로 사업환경이 악화됐으나 5G 관련제품에 PC 채용이 결정되면서 회복조짐이 나타나고 있다.
PC는 금속을 대체해 탑재제품 경량화 등에 기여할 것으로 예상되고 있다.
자동차용은 바이오 PC 관련제품을 제안함과 동시에 디스플레이의 대형화, 곡면 사양 등 새로운 수요에 대응하고 있다.
아울러 중국을 포함한 아세안(ASEAN) 시장 공략을 강화하고 있다.
앞으로는 타이, 중국, 말레이지아 공장에 영업지원 시스템을 도입하고 생산 부문과 판매 부문이 데이터를 공유하는 시스템을 구축함으로써 경쟁력을 강화할 방침이다.
Idemitsu Showa Shell은 경쟁기업에 비해 3-5년 앞서는 R&D를 추진하고 있는 가운데 유리 수준의 투명성을 보유한 PC를 개발했다.
투명도가 높아지면 색이 깊어지고 빛의 음영을 확실히 표현할 수 있는 장점이 있어 자동차 계기판 등에 대한 채용을 목표로 고급스러운 느낌의 인테리어를 실현할 방침이다.
최근에는 공중합 및 컴파운드 기술을 응용해 내후성 등을 향상시킨 실록산(Siloxane) 공중합 PC 브랜드 Tarflon Neo 제안을 강화하고 있다.
Tarflon Neo는 저온에서도 운동성이 높고 유연한 실록산을 공중합해 노치강도가 낮으며 크랙에 강한 소재로 내후성 및 저온충격강도가 우수해 광범위한 분야에 활용될 것으로 예상되고 있다.
앞으로는 금속을 대체할 수 있는 소재로 내세워 제안을 강화할 방침이다.
Sumika Polycarbonate는 시황에 좌우되지 않는 고부가가치제품 개발·판매체제를 강화하고 있다.
특정파장의 빛을 투과하는 타입, 열선 흡수가 뛰어난 타입, 난연성과 고외관성을 양립한 신규 그레이드를 꾸준히 개발해 채용으로 이어가고 있다.
특정파장의 빛을 투과하는 타입은 광학용으로 채용이 결정됐으며 자동차용 센서에 대한 활용 확대를 목표로 하고 있다.
아울러 열선 흡수가 뛰어난 타입은 자외선 차단용 등으로 사용되고 있어 유리창, 선루프 등 자동차에 대한 적용도 검토하고 있다. (J)
ⓒ 화학경제연구원, 무단 전재·재배포 및 AI 학습 목적의 무단 수집·이용을 금합니다.