HDPE(High-Density Polyethylene)는 라이선스 시장이 확대될 것으로 예상된다.
특히, 일본 메이저가 라이선스 사업을 강화하고 있으며 중동과 친디아(중국·인디아) 시장 성장에 많은 기대를 걸고 있다.
미국은 PE를 중심으로 플래스틱 생산 및 수출을 확대하고 있으며 중국과의 관계가 악화된 속에서도 여전히 중국 수출량이 많은 것으로 나타났다.
다만, 중국 뿐만 아니라 캐나다, 멕시코 등 북미‧중남미 수출도 꾸준하며 가격경쟁력이 우수한 에탄(Ethane) 베이스의 강점을 살려 앞으로도 공급을 확대할 예정이다.
MCI, 친디아‧아프리카 공략해 점유율 20%로…
글로벌 HDPE 생산능력은 2024년 1월 기준 약 6500만톤으로 연평균 3% 확대될 것으로 예상되며 북미, 중동, 아시아 3극이 성장 트렌드를 형성하고 있다.
북미 시장은 엑손모빌(ExxonMobil), 다우(Dow)·듀폰(DuPont)의 용액공법이 시장을 석권하고 있으며 미쓰이케미칼은 동남아시아, 중국, 중동, 인디아를 주력 시장으로 마케팅을 강화하고 있다.
 또 2030년까지 아프리카 시장에서도 석유화학기업이 부상할 것으로 예상하고 중동·중국기업 등이 진출할 때 라이선스할 계획이다.
글로벌 라이선스 시장 점유율은 라이온델바젤(LyondellBasell)의 슬러리공법 Hostalen이 20% 남짓, 셰브론필립스(Chevron Phillips Chemical)의 중압법 Marlex가 30%, Univation Technologies의 기상법 Unipol이 약 20%를 차지하고 있다.
미쓰이케미칼(MCI: Mitsui Chemicals)은 글로벌 HDPE 기술 라이선스 시장이 연평균 3-4% 성장할 것으로 기대되는 가운데 2030년까지 점유율을 20% 이상으로 확대할 계획이다.
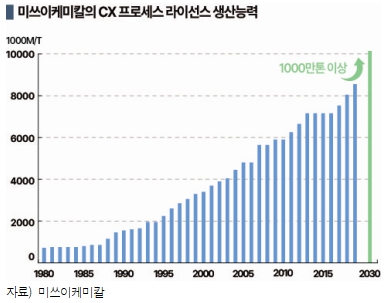
중동, 친디아 등 아시아 시장을 중심으로 공략하고 성장하는 아프리카 수요까지 흡수해 실가동 1000만톤대를 달성할 방침이다.
미쓰이케미칼은 베이직 그린소재 다운스트림 강화의 일환으로 적자 사업 재건 및 NCC(Naphtha Cracking Center) 통폐합을 검토하고 있으나, 성장시장인 고기능 폴리우레탄(Polyurethane) 등은 추가 증설을 계획하고 있으며 폴리올레핀(Polyolefin) 촉매 사업도 기술 라이언스 확대를 통한 설비 투자를 추진할 방침이다.
미쓰이케미칼이 라이선스하는 지글러-나타(Ziegler-Natta) 촉매를 이용한 슬러리공법 CX 프로세스는 에틸렌(Ethylene)과의 공중합체, 수소를 2단 리액터를 사용해 중합하고 폴리머와 용매를 분리한 다음 불순물을 건조·제거해 압출기로 펠릿화한다.
플래스틱 자체의 강도와 유동성이라는 상반된 물성을 제어할 수 있으며 그레이드가 광범위한 것이 특징으로 필름 및 파이프용으로 호평받고 있다.
이미 20개국에서 50건, 약 30곳의 생산기업에게 라이선스해 점유율이 15% 수준인 것으로 알려졌다.
촉매 활성 개선 주력하며 라이선스 능력 확대
미쓰이케미칼은 기상법은 건설비가 적지만 어플리케이션의 범위가 한정적이고 중압법은 압력이 높다는 점에서 저온·저압인 슬러리법에 비즈니스 기회가 있을 것으로 판단하고 있다.
또 Hostalen에 비해 중공성형 시 내약품성이 우수하고 강도와 인성을 겸비해 파이프 용도에서 강점을 홍보할 방침이다.
미쓰이케미칼은 2010년대 중반 경쟁기업이 라이선스 건수를 확대함에 따라 일시적으로 점유율을 잃었으나 최근에는 다시 수요를 획득하고 있는 것으로 알려졌다. 아울러 이와쿠니오타케(Iwakuni Otake) 공장의 촉매 생산능력도 확대할 계획이다.
계속해서 촉매 활성 개선 및 부생 왁스 저감에 주력하면서 전체 라이선스 능력을 800만톤에서 2030년까지 1000만톤으로 끌어올리고 점유율을 약 20% 획득할 방침이다.
미쓰이케미칼의 폴리올레핀 라이선스 사업은 CX 프로세스 뿐만 아니라 PP(Polypropylene)용 Highpol도 주력이며 전세계 10개국 화학기업 20곳과 25건의 채용실적을 보유하고 있으나 점유율은 10%에 미치지 못해 라이온델바젤에 뒤처진 상태이다.
다만, PP는 PE보다 기술 선택 폭이 넓어 부가가치를 부여하기 쉽다는 점에서 기존 수요기업의 수요 발굴에 주력할 계획인 것으로 알려졌다.
토탈‧보레알리스, Borstar 기술로 62만톤 가동
토탈에너지스(Total Energies)와 보레알리스(Borealis)가 PE 62만톤 설비를 가동했다.
프랑스 토탈에너지스와 오스트리아 보레알리스는 미국 텍사스에서 합작기업 Bayport Polymers를 통해 신규 PE 62만5000톤 설비를 건설하고 가동에 들어갔다.
양사는 플랜트 건설에 총 14억달러(약 1조8802억원을)를 투입했으며 북미지역 최초로 보레알리스가 보유한 Borstar 기술을 채용한 것으로 알려졌다.
Borstar는 생산이 유연하고 에너지 효율이 높아 지속가능성을 개선하는 것으로 평가되며 리사이클 소재를 50% 이상 사용할 수 있는 점이 특징이다.
신규 설비는 Bayport Polymers가 PE 40만톤 설비를 가동하고 있는 베이포트(Bayport) 사업장에 건설됐다.
Bayport Polymers는 2022년 7월 토탈에너지스의 포트아더(Port Arthur) 사업장에서 ECC(Ethane Cracking Center) 100만톤 설비를 가동했으며 베이포트 신규 설비 가동을 통해 일련의 프로젝트를 마무리했다. 포트아더 사업장은 파이프라인으로 베이포트 설비에 에틸렌(Ethylene)을 공급하고 있다.
미국, PE 중심 플래스틱 원료 수출 확대
미국은 플래스틱 원료 수출을 확대하고 있다.
미국은 텍사스 대한파로 플랜트 가동중단이 잇달았던 2021년을 제외하고 플래스틱 수출량이 2000만톤대를 유지하고 있으며 2022년 2138만7000톤으로 최근 5년 사이 최대치를 기록한데 이어 2023년 상반기 1184만4000톤에 달함에 따라 하반기에도 동일한 추세가 계속돼 2023년 2368만8000톤으로 증가세를 이어간 것으로 추정되고 있다.
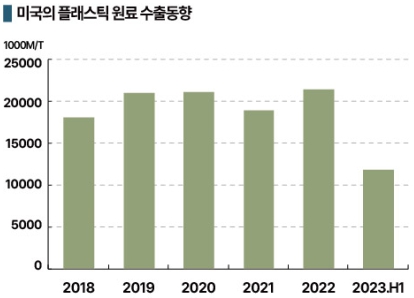 2023년 상반기에는 멕시코 수출이 228만4000톤으로 큰 변동 없이 유지된 가운데 중국, 캐나다 수출이 급증했으며, 특히 중국 수출은 153만7000톤에 달해 2023년 300만톤을 넘기고 2022년 수출량 197만1000톤, 최근 5년 중 최대치였던 2020년 217만3000톤을 상회한 것으로 파악되고 있다.
PE 수출이 650만3000톤으로 19.0% 늘어 전체 수출량 증가세를 견인했고 2위 PVC(Polyvinyl Chloride)는 171만9000톤으로 41.7%, 3위 PP는 112만톤으로 22.0% 증가했다.
PE 수출국 1위는 중국으로 수출량이 112만4000톤을 기록하며 2022년 전체 수출량과 비슷한 수준을 나타냈고 멕시코는 50만4000톤으로 24.4%, 캐나다는 46만2000톤으로 17.7% 급감했으나 각각 2위와 3위를 차지했다.
벨기에 수출은 45만8000톤으로 4.2% 증가했으며 한국은 1만8511톤으로 37.6% 급증했다.
한국은 미국산 PP 수입량이 1541톤으로 0.6% 감소했으나 PVC는 7699톤으로 99.5% 급증했다. (윤우성 기자: yys@chemlocus.com)
ⓒ 화학경제연구원, 무단 전재·재배포 및 AI 학습 목적의 무단 수집·이용을 금합니다.