
글로벌 배터리 시장은 전기자동차(EV) 수요 둔화로 위기를 맞고 있다.
SNE리서치에 따르면, 글로벌 자동차 시장에서 전기자동차 침투율은 2017년 1% 내외에 불과했으나 2022년 13%를 기록하며 5년만에 큰 폭으로 상승했으며 전기자동차용 2차전지 수요 역시 2015년 28GWh에서 2022년 492GWh까지 확대했다.
그러나 전기자동차 시장은 글로벌 경기침체, 고금리 기조, 보조금 감축 등에 따라 성장률이 2022년 60%에서 2023년 30%로 1년만에 절반 수준으로 하락했고 2023년 세계 80개국에 등록된 전기자동차는 플러그인하이브리드자동차(PHEV)를 포함해 1377만대 수준으로 당초 예상치보다 100만대 이상 감소했다.
산업연구원(KIET)은 최신 경제산업 보고서에서 국내 13대 주력산업 가운데 2024년 수출이 가장 부진할 것으로 예측되는 산업으로 2차전지(-2.6%)를 지목했으며 글로벌 전기자동차 시장 성장률이 20% 수준으로 더욱 하락할 것으로 예상했다.
전기자동차 판매 증가율 40% 아래로 급락
글로벌 전기자동차 시장은 2023년 수요 둔화로 판매 증가율이 크게 하락했다.
 하나금융 경영연구소의 2차전지 시장 보고서에 따르면, 중국은 글로벌 전기자동차 수요의 60%를 차지하고 있으나 부동산 부진 등 경기침체의 영향으로 전기자동차 판매 증가율이 2022년 97.1%에서 2023년 상반기 39.6% 수준으로 급락했다.
미국은 고금리 장기화 우려로 2023년 9월 전기자동차 재고일수가 97일(적정 수준 60-90일)로 전년동월대비 271% 폭증했으며 유럽은 독일의 보조금 축소로 9월 전기자동차 등록대수가 8월에 비해 64% 격감했다.
LG에너지솔루션 미시간 법인은 수요 감소에 대응하기 위해 인력 조정에 나서며 2023년 11월 현장직 170명의 정리해고를 결정했고, SK온도 조지아 공장 가동을 일시 중단하는 등 일부 생산라인 합리화에 주력했다.
포드(Ford)는 2023년 3분기 컨퍼런스에서 전기자동차 관련 투자 120억달러(약 15조6384억원)를 일부 미루고 SK온과의 배터리 합작법인 블루오벌SK 켄터키 No.2 공장 가동 역시 기존 목표인 2026년에서 연기한다고 발표했으나 SK온은 포드와 합작투자를 계속 이어나가고 있다.
리튬, 2023년 공급과잉 해소 “실패”
리튬은 가격이 하락하며 2차전지의 수익성 악화 부담을 가중시키고 있다.
한국자원정보서비스(KOMIS)에 따르면, 탄산리튬은 가격이 2023년 12월7일 kg당 90.5위안으로 1년 전에 비해 약 85% 폭락했으며 2021년 8월10일 90위안 이후 최저치를 기록했다.
 중국에서도 2022년 가을 60만위안까지 폭등했던 리튬이 10만위안선 붕괴를 목전에 두고 있으며 점진적인 하락세가 계속될 것으로 예상되고 있다.
리튬 하락세는 중국을 비롯한 칠레, 아르헨티나, 오스트레일리아 등 주요 리튬 생산국들이 2022년 리튬 가격 폭등에 따라 광물 생산을 늘렸으나 전기자동차 수요가 둔화하며 재고가 쌓인 영향으로 분석된다.
탄산리튬은 2022년 중국기업들이 전기자동차용을 사재기하면서 칠레를 비롯한 주요 생산지에서 수요량을 맞추지 못해 가격이 폭등한 바 있다.
오스트레일리아산 원광석 가격 상승도 겹쳐 탄산리튬 가격은 2022년 가을 톤당 8만달러로 사상 최고가를 갱신했으나 2023년 중국 정부가 전기자동차 보조금 정책을 종료함에 따라 전기자동차와 LiB(리튬이온전지) 재고가 증가하면서 여름에는 4만달러 이하까지 떨어졌다.
이후 중국산 전기자동차를 대량 수입하던 유럽연합(EU)이 반보조금 조사를 실시한다고 발표하자 EU 전기자동차 시장 1위 독일이 보조금 정책을 중단했으며, 2위 프랑스도 아시아산 전기자동차에 대한 보조금 정책을 취소했다.
유럽에서 중국산 전기자동차를 기피함에 따라 중국은 전기자동차 뿐만 아니라 LiB까지 재고 증가 폭이 확대됐고 탄산리튬도 연쇄적으로 거래량이 감소한 것으로 파악된다.
뿐만 아니라 오스트레일리아, 중남미 등에서 글로벌 전기자동차 보급에 따른 장기 수요 확대를 예상한 리튬 신규 생산 프로젝트가 다수 가동되면서 탄산리튬은 공급과잉이 심화되고 가격이 계속 하락하고 있다.
세계시장, 2024년 리튬 생산 감축 불가피
글로벌 시장은 2024년 리튬 생산량 감축 및 외교적 긴장에 따른 공급 감소가 예상된다.
금속 가격 하락이 반년 이상 지속됨에 따라 최근 글로벌 공급과잉을 주도한 중국을 비롯해 세계 각국에서 리튬 공급을 감축하고 있다.
중국 펑파이신문(The Paper)에 따르면, 글로벌 1위 배터리 생산기업 중국 CATL이 춘절 연휴 이후에도 장시성(Jiangxi) 이춘(Yichun) 소재 리튬 광산 채굴 작업을 재개하지 않았으며 톤당 10만위안선마저 붕괴 위기에 놓이자 감산을 본격화한 것으로 파악된다.
대신증권은 중국에서 5만톤 이상의 재고 부담이 장기화돼 본격적인 감산을 야기한 것으로 추정했다.
주요 생산기업들의 직접적 감축 외에도 국제 외교적 긴장에 따른 공급 감소 전망도 제기되고 있다.
미국은 2월 러시아에 대한 500여건 이상의 신규 제재와 함께 러시아기업 93곳을 수출통제 대상으로 지정했으며 제재 대상에 러시아 광물 생산기업들도 일부 포함된 것으로 알려졌다.
EU 역시 2월 제13차 러시아 제재를 발표해 법인 및 기관 88곳 등을 제재 대상으로 지정했다.
러시아는 니켈 주요 생산국 중 하나로 국제적 제재 확대에 따라 러시아산 광물 공급에 차질이 발생해 글로벌 니켈 가격의 하락 폭을 제한할 것으로 예상된다.
국내기업, 수요둔화 위기 대응 엇갈려…
K-배터리 3사는 사상 최대 매출을 기록한 후 전방 수요 둔화에 따른 기존 투자 전략 수정이 엇갈리고 있다.
삼성SDI는 연결 기준 2023년 매출이 22조7083억원으로 2022년 처음으로 20조원을 돌파한데 이어 전년대비 12.8% 증가했다. 영업이익은 1조6334억원으로 9.7% 감소했으며 순이익은 2조660억원으로 1.3% 늘었다.
특히, 4분기 전지 부문에서 자동차 배터리는 글로벌 전기자동차 시장 둔화에도 불구하고 프리미엄 자동차에 탑재되는 P5 판매가 확대됨에 따라 매출이 40%, 영업이익이 93% 급증했다.
삼성SDI는 2024년 자동차 배터리 시장이 1850억달러로 약 18% 성장할 것으로 전망하고 기존 투자를 유지할 예정이며 고부가 P5 및 P6 판매를 확대해 매출과 수익성을 끌어올릴 계획이다.
아울러 전고체전지 사업을 본격화해 2023년 4분기에 수요기업용 샘플 공급을 시작했으며 2027년 양산을 목표로 하고 있다.
박종성 중대형전지 전략마케팅 부사장은 “P6는 1월부터 미주·유럽용 양산을 시작했다”며 “본격적 양산이 시작되는 2분기부터는 P5와 비슷한 수준의 매출 기여로 수익성 제고에 큰 도움이 될 것”이라고 강조했다.
LG에너지솔루션은 북미 수요 대응 및 미국 인플레이션 감축법(IRA) 수혜 등으로 2023년 매출이 33조7455억원으로 31.8%, 영업이익은 2조1632억원으로 78.2% 급증하고 순이익은 1조6380억원으로 110.1% 폭증했으나, 2024년에는 전방산업 둔화에 따라 투자 속도를 조절할 계획이다.
또 중저가 시장 공략을 위한 고전압 미드니켈 NCM(니켈·코발트·망간), LFP(리튬·인산·철) 기술 개발을 가속화하고 원재료 확대와 주요 소재 전환, 공급망 직접 투자 강화 등을 추진할 방침이다.
SK온, 연속 적자에도 투자 확대
SK온은 연속 적자에도 국내 투자를 확대하고 있다.
SK온은 2023년 연결 기준 매출이 12조8972억원으로 70% 증가해 출범 이후 최대치를 나타냈고 영업이익도 마이너스 5818억원으로 적자 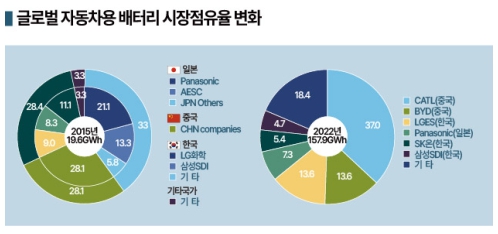 폭이 45% 줄며 역대 최소 수준을 기록했다.
그러나 2023년 미국 IRA에 따른 첨단제조생산 세액공제(AMPC) 수혜 금액 약 5670억원을 제외하면 영업이익이 크게 개선되지 못했고 경쟁기업인 삼성SDI·LG에너지솔루션은 배터리 사업 수익성이 향상된 것과 대조적으로 2021년 SK이노베이션에서 분리된 후 2021년 6880억원, 2022년 1조726억원 등 연속 적자를 기록하고 있다.
경기침체 장기화, 높은 금리 수준, 판매가격 하락 등이 복합적으로 영향을 미친 가운데 유럽·중국을 중심으로 한 전기자동차 수요 둔화가 수익성 개선 지연의 가장 큰 원인으로 지목되고 있다.
3원계-LFP 이원화 전략 본격화
국내 배터리 3사는 LFP 양산을 가속화하며 기존 주력제품인 3원계(NCM)와 이원화 전략을 취하고 있다.
전기자동차는 보급 초기에 충전 인프라가 부족함에 따라 에너지밀도가 높고 주행거리가 길며 충전시간이 짧은 NCM 배터리의 장점이 부각됐으나, 최근 충전 인프라가 일정 수준 확충되면서 배터리 경쟁력이 성능 중심에서 가격 중심으로 변화해 LFP가 부상하고 있다.
대외경제정책 연구원에 따르면, LFP는 글로벌 전기자동차 시장 점유율이 2020년 11%에서 2021년 25%, 2022년 31%로 폭발적으로 증가했 으며 시장에서는 2024년 60% 수준에 도달할 것이라는 전망이 제기되고 있다.
시장 관계자는 “보수적인 시각에서는 NCM 배터리가 60%, LFP 배터리가 40% 정도의 점유율을 보일 것이라는 평가가 있으나 LFP 배터리가 대세가 되면 50% 또는 60%를 차지할 것이라는 시각도 있다”고 강조했다.
최근 전기자동차 시장에서 가격 경쟁력의 중요성이 증대됨에 따라 배터리 수요기업인 완성차기업들이 LFP를 선호해 국내시장에서는 LFP 포트폴리오 확보를 위한 연구개발(R&D)에 박차를 가하고 있다.
LG에너지솔루션은 LFP 양산 시기를 당초 발표한 2026년에서 이르면 2025년 하반기로 앞당길 예정이며 SK온은 2026년을 목표로 하고 있고 삼성SDI는 2026년 ESS(에너지저장장치)용을 먼저 상업화할 계획이다.
블룸버그NEF(BNEF)는 미국 전기자동차 시장에서 LFP가 2030년까지 초과 수요를 유지하며 전체수요의 40%를 차지할 것이라고 예상했다.
K-배터리, 수출 100억달러를 못넘고…
K-배터리는 2023년 2차전지 수출액이 8년만에 감소세에 들어섰다.
산업통상자원부에 따르면, 국내 2차전지 수출액은 2023년 98억3000만달러로 2022년에 비해 1.6% 줄어 2015년 이후 8년만에 감소세를 기록했다.
2017년 50억달러 돌파 후 5년만에 빠르게 증가해 2022년 99억8000만달러로 100억달러에 근접했으나 전기자동차 수요 둔화에 따른 배터리 수요 감소 및 국내 배터리 생산기업들의 생산기지 이전 등으로 수출이 둔화한 것으로 분석된다.
배터리 3사는 최근 미국 IRA 대응 등 통상 환경 변화에 대응해 북미, 유럽 등 해외 생산기지 이전 및 가동을 본격화하고 있다.
2024년 1월에는 정부가 분류한 15대 주력 수출품 중 반도체를 비롯한 13개 품목이 전년동기대비 일제히 상승하며 수출이 전반적인 회복세를 나타냈으나, 2차전지는 5억9000만달러로 전년동기대비 26.2% 급감했고 무선통신 기기(-14.2%)에 비해서도 큰 감소폭을 보였다.
반면, 2차전지 수입은 중국산을 중심으로 빠르게 늘어남에 따라 2차전지 무역수지 흑자는 2019년 58억3000만달러에서 2023년 9억달러로 크게 악화했다.
코트라(KOTRA)는 글로벌 탄소중립 기조로 전기자동차 시장은 지속적으로 성장할 것이나 점차 시장이 고도화하고 있어 고기능 기술개발을 통한 경쟁력 확보의 중요성이 증대될 것으로 예상했다.
트럼프 vs 바이든 리스크…
배터리 관련기업들은 미국 대통령 선거 결과를 주목하고 있다.
 도널드 트럼프 전 대통령이 미국 공화당의 대통령 후보로 확정됐으며 뉴욕타임스(NYT)가 실시한 여론조사에서 조 바이든 대통령과의 양자대결에서 5%포인트 이상 앞서는 것으로 나타나는 등 재집권 가능성이 적지 않은 것으로 알려졌다.
도널드 트럼프 전 대통령은 2023년 7월 조 바이든 행정부의 전기자동차 정책을 폐기하겠다고 공언했으며 IRA 보조금을 비롯한 전기자동차 전환 정책 역시 폐지할 가능성이 큰 것으로 판단된다.
이에 따라 만약 도널드 트럼프 전 대통령이 재집권한다면 IRA 보조금이 2024년 2조원대로 증가할 것으로 예상되는 LG에너지솔루션 뿐만 아니라 SK온·한화솔루션 등 한국 배터리 생산기업들이 모두 직격탄을 맞을 것으로 판단된다.
즉, 미국 전기자동차 시장은 최근 성장이 둔화되며 피로감이 커지고 있는 가운데 대통령 선거를 앞두고 정치적 리스크까지 추가로 발생하고 있다.
미국은 2023년 순수 전기자동차(BEV) 신규 판매대수가 약 120만대로 전년대비 50% 급증했으며 비중 역시 전체 신차 가운데 7-8%로 1%포인트 상승했다.
일부에서는 2024년 IRA에 따른 전기자동차 구입 세액공제 덕분에 10%를 웃돌 것으로 예상하고 있으나 2023년 전기자동차 판매대수가 150만대 이상일 것이라는 기존 예상에 미치지 못한 점을 고려할 때 성장속도 자체는 둔화한 것으로 해석된다.
포드‧GM, 전기자동차 전략 “재정비”
포드와 GM(제너럴모터스)은 BEV 생산계획을 하향 조정하거나 보류한 것으로 알려졌다.
전기자동차 구입 보조금을 최대로 받기 위해서는 테슬라와 같은 BEV 특화기업이 생산하는 자동차로 선택지가 제한되는데 수익성까지 악화됨에 따른 조치로 판단된다.
2023년 미국 재무부가 사실상 최대 세액공제 대상을 미국 전기자동차 시장 점유율 50% 이상을 차지하는 테슬라와 리비안(Rivian) 등 미국 전기자동차 특화기업으로 제한함에 따라 피아트 크라이슬러 오토모빌스(FCA), 포드, GM 등 이른바 디트로이트(Detroit) 3사 뿐만 아니라 글로벌 OEM(주문자 상표 부착 생산)이 생산하는 전기자동차는 대부분 공제액이 50% 줄어들어 당분간 전기자동차 시장 확대에 제동이 걸릴 것으로 예상된다.
이에 포드는 2023년 말 미시간 LFP 배터리 공장의 계획 생산능력을 20GWh로 40% 하향했으며 2024년에는 전동 픽업트럭 모델 1종의 생산계획을 50% 축소했고, GM 역시 미시간 공장의 전기트럭 생산을 연기했으며 2024년 중반까지 북미에서 전기자동차 누적 40만대를 생산하는 프로젝트도 연기하기로 했다.
미국 정부가 추진하는 전기자동차 공급망 탈중국화가 아직까지는 코스트 증가만을 유발하고 있어 판매가격을 인상하는 사례도 있는 것으로 알려졌다.
반면, 미국 에너지부(DOE) 산하 자동차기술국(VTO)의 분석 결과 플러그인하이브리드자동차는 2023년 판매비중이 전체의 9%를 돌파한 것으로 나타나는 등 양호한 성장을 이어가고 있다.
다만, 미국 전기자동차 시장이 공급망 재정비에 따른 프로젝트 연기 및 정권교체에 따른 정책지원 폐지 우려 등에도 불구하고 중장기적 성장 전망에는 변함이 없을 것으로 예상됨에 따라 2023년 11월 아칸소에서 리튬 개발에 착수한 엑손모빌(Exxonmobil) 등 관련기업들은 여전히 배터리 소재 개발·생산기지를 미국으로 이전하고 있는 것으로 알려졌다. (김진희 기자: kjh@chemlocus.com, 윤우성 기자: yys@chemlocus.com)
표, 그래프: <CATL·BYD의 배터리 시장 성공요인, 리튬 가격동향, 중국 전기자동차 판매대수 변화, 글로벌 자동차용 배터리 시장점유율 변화, 글로벌 LFP 배터리 침투율>
ⓒ 화학경제연구원, 무단 전재·재배포 및 AI 학습 목적의 무단 수집·이용을 금합니다.










